以前、【GW特別企画:弁護士選びの秘訣(前編)】と題して、弁護士の上手な選び方についてご説明したことがありました。
本日は、(相続に関する)税理士さんの選び方についてご説明します。
まず、1番大事なことは「資産税に詳しいこと」です。
相続税や贈与税のことを、まとめて「資産税」と呼びます。
全国に沢山いらっしゃる税理士さんの中で、資産税の分野を専門にされている方は少数派です。なぜなら、法人税や所得税の申告をメインの業務にしている方が大多数だからです。
そして、資産税についてよく知らない税理士さんに相続税の申告を依頼すると、大変なことが起きることがあります。
以前、お客様から、こんな話を伺ったことがありました。
昔、その方のお父様が亡くなった際に、お父様の会社の昔からの顧問税理士さんに相続税の申告を任せていたらトラブルになったというのです。
トラブルの内容は、「相続税の申告後に税務署から名義預金の存在の指摘を受け、修正申告を余儀なくされた」というものでした。
話を聞いていると、この件は、税理士さんに問題があったのではないかと思われました。
通常、相続税の申告を行う場合、名義預金がないかを確認するため、亡くなった方の預金口座について、過去数年分の取引履歴を調査します。
(名義預金についてご存じでない方は、まず【生前贈与の落とし穴−「名義預金」(前編)】 をご覧ください。)
ところが、くだんの税理士さんは、お客様のお父様の預金について過去の取引履歴を一切調べることなく、単純にお父様が亡くなった日の預金残高に基づいて相続財産の額を確定し、相続税の申告をしていたのです。
当然ながら、このやり方では名義預金は発見できません。この税理士さん(ご高齢の方でした)は、名義預金が存在するリスクを完全に見落としていたのです。
そのような見落としが生じた理由は、その税理士さんが普段から相続税の申告を行っていなかった点にあったものと思われます。
このトラブルが原因で、その税理士さんは、完全にお客様の信用を失ったようでした。
ところで、会社を経営されている方の場合、まず間違いなく顧問税理士さんがいらっしゃいますし、相続税の申告も依頼されることが多いと思います。
しかし、それが果たして正しい対応かは、よくお考えになった方が良いと思います。
なお、当事務所では、相続関係のご依頼については、資産税に強い税理士さんと緊密に連携を取りながら進めていますので、ご安心下さい。
2014年6月26日木曜日
2014年6月24日火曜日
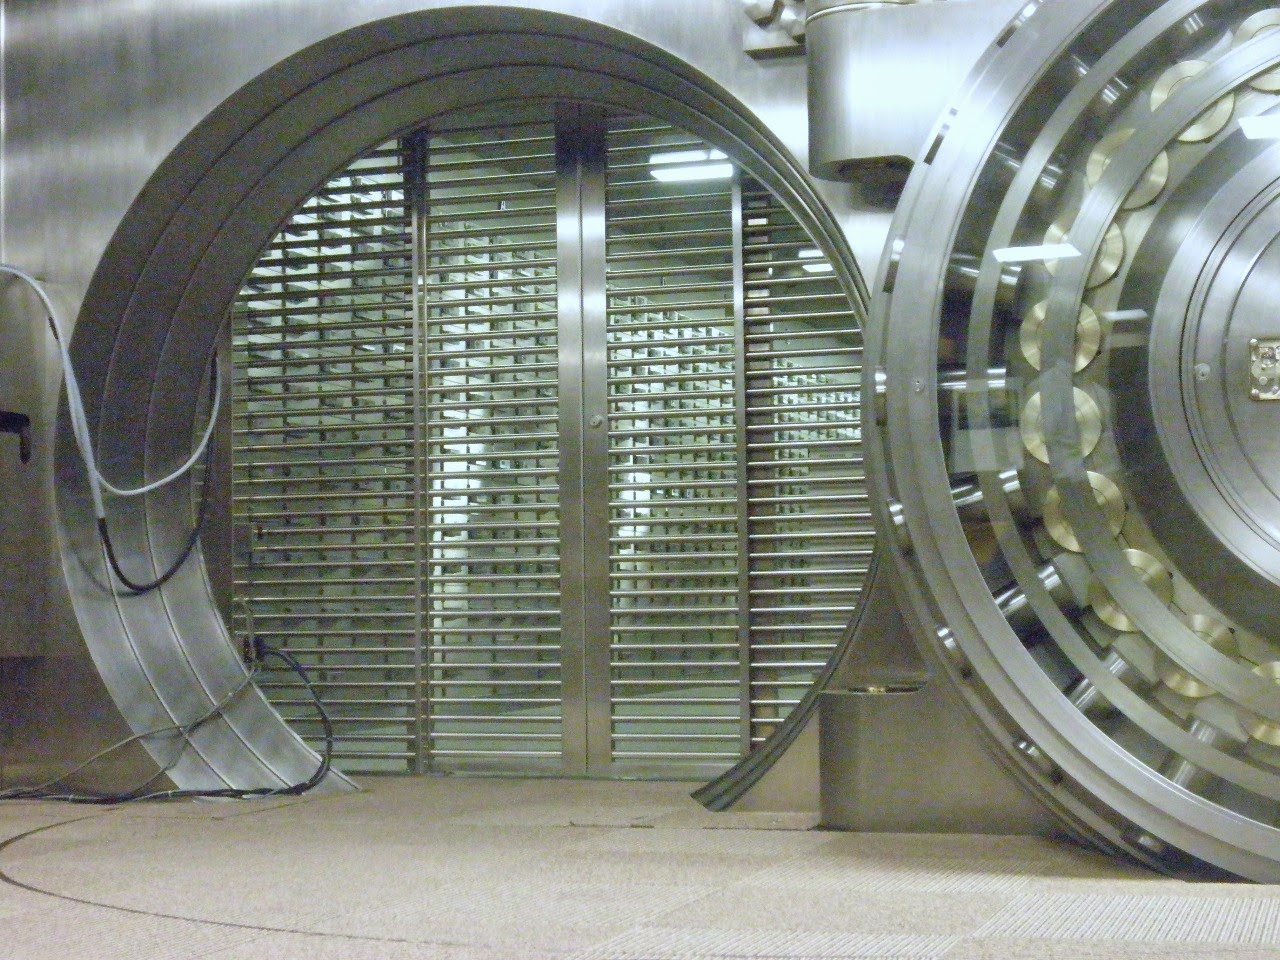
ご存じですか?「貸金庫室」の内部
当ブログ読者の皆さんは、貸金庫の内部をご覧になったことはありますか。
当事務所では、お客様からお預かりした大切な遺言書を、銀行の貸金庫で保管しています。
実際に貸金庫を利用されたことのない方でも、映画などから「貸金庫室」のイメージが湧く方も多いと思います。
例えば、こんなイメージだったり↓
(画像引用:こすずめ日記(http://kosuzume2.exblog.jp/iv/detail/index.asp?s=13296927&i=201108/16/50/a0089450_2034824.jpg))
こんなイメージだったり、しますね。

(画像引用:国立倉庫株式会社http://www.kunilogi.jp/safetybox/service.html)
結構、ものものしい雰囲気です。
当事務所でお借りしている貸金庫も、こんな二重三重のセキュリティーに守られた銀行の内部にあります。
本日も、お客様からお預かりした遺言書を貸金庫に保管して参りました。

貸金庫室の引き出しの中には、1つ1つ、こんな金属製の箱が入っていて、引き出しから箱ごと取り出せるようになっています。
だんだん、遺言書で箱が一杯になってきました。もう少し大きいサイズをお借りする日もそう遠くないかもしれません。

当事務所では、お客様からお預かりした大切な遺言書を、銀行の貸金庫で保管しています。
実際に貸金庫を利用されたことのない方でも、映画などから「貸金庫室」のイメージが湧く方も多いと思います。
例えば、こんなイメージだったり↓
(画像引用:こすずめ日記(http://kosuzume2.exblog.jp/iv/detail/index.asp?s=13296927&i=201108/16/50/a0089450_2034824.jpg))

こんなイメージだったり、しますね。
(画像引用:国立倉庫株式会社http://www.kunilogi.jp/safetybox/service.html)
結構、ものものしい雰囲気です。
当事務所でお借りしている貸金庫も、こんな二重三重のセキュリティーに守られた銀行の内部にあります。
本日も、お客様からお預かりした遺言書を貸金庫に保管して参りました。
貸金庫室の引き出しの中には、1つ1つ、こんな金属製の箱が入っていて、引き出しから箱ごと取り出せるようになっています。
だんだん、遺言書で箱が一杯になってきました。もう少し大きいサイズをお借りする日もそう遠くないかもしれません。
写真をもう一枚。
こちらは、貸金庫室に付属している小部屋です。セキュリティーの内側には、こんな小部屋がいくつかあって、預けたものを確認したり、金属の箱にものをしまったり、することができます。
至れり尽くせりのサービスで、○○銀行様には感謝しきりです。
このように、お客様の遺言書はしっかりと守られておりますので、どうぞご安心下さい。

2014年6月23日月曜日
選ばれる事務所へ
最近、とても嬉しいことがありました。
新たにご契約頂いたお客様との打ち合わせの時に、「なぜ当事務所を選んで頂いたのか」という理由をお伺いしたときです。
そのお客様は、当事務所にいらっしゃる前に、なんと8つもの事務所で法律相談を受けられたそうです。(大変な労力ですね。)
そして、そのどれもがピンと来なかったので、9つ目の事務所として当事務所にご相談にいらっしゃったそうです。
お客様は、「これまで相談した弁護士は、残念ながら必ずしも相続に詳しくなかった」とおっしゃっていました。
(その他、諸々の参考となるお話をお伺いしましたが、ここでは省略させて頂きます。)
9人の弁護士の中で1番に選んで頂いたことは専門家として本当に光栄なことです。
今後もお客様の信頼に応え続けるべく、努力を重ねて参ります。
新たにご契約頂いたお客様との打ち合わせの時に、「なぜ当事務所を選んで頂いたのか」という理由をお伺いしたときです。
そのお客様は、当事務所にいらっしゃる前に、なんと8つもの事務所で法律相談を受けられたそうです。(大変な労力ですね。)
そして、そのどれもがピンと来なかったので、9つ目の事務所として当事務所にご相談にいらっしゃったそうです。
お客様は、「これまで相談した弁護士は、残念ながら必ずしも相続に詳しくなかった」とおっしゃっていました。
(その他、諸々の参考となるお話をお伺いしましたが、ここでは省略させて頂きます。)
9人の弁護士の中で1番に選んで頂いたことは専門家として本当に光栄なことです。
今後もお客様の信頼に応え続けるべく、努力を重ねて参ります。
2014年6月20日金曜日
これは拙い! 相続税の脱税について
本日、相続税の脱税に関するニュースが報道されていました。記事は以下の通りです。
引用元:中日新聞 CHUNICHI web
(http://www.chunichi.co.jp/s/article/2014061990085228.html)
さて、色々と突っ込みどころの多い話ではありますが、何が間違いかというと、まず亡くなった方がこんな稚拙な方法で脱税ができると思っていたことです。
繁盛したお寿司屋さんですから、それなりに収入があったものと考えられますし、税務署も毎年の確定申告を通して年収を把握しています。(もっとも、現金商売ですから所得税も脱税していた疑いもありますが。。)
従って、相続財産の額についてもある程度の予測はつきます。
それが蓋を開けてみたら相続税の申告額が推計と異なっていた、となれば、当然税務調査の対象になるでしょう。何せ4億5千万円中、2億5千万円(つまり金融資産の大部分と思われます)も隠していれば、怪しいのは当然です。
更に、脱税の手口も稚拙です。
何回かに分けて銀行から引き出して現金で隠したとのことですが、そんな分かりやすいことをしたら、見つかるに決まっています。税務署が調査をするのに死亡時の預金残高しか調べないとでも思っているのでしょうか。
決して笑えない話なのですが、相続の相談の中で、預貯金を相続人の名義の口座に移しておけば、相続税がかからずに済むと思っている方が、時々いらっしゃって、真顔で「大丈夫なんじゃないですか」と聞かれます(実話)。
そんな訳はありません。名義預金として指摘されるのがオチです。
そもそも、素人が簡単に思いつくような脱税の手口をプロである税務署員が見破れないと思う所がおかしいのです。
本当に賢い方は、自分の限界を良くご存じです。だから、できないことをできると思って過信することもありません。代わりに専門家である税理士さんに相談するのです。
もちろん、税理士さんが教えてくれるのは、「脱税」ではなくて「節税」の方法です。余計なリスクを冒すことなく、法律の範囲内でできる工夫を教えてくれます。
頼れる税理士さんを選ぶ秘訣については【税理士選びの秘訣(相続編)】をご覧下さい。
なお、「名義預金」をご存知でない方は、先日、別のエントリーで詳しく書きましたのでこちらをご覧下さい。【生前贈与の落とし穴−「名義預金」(前編)】
【検索でいらっしゃった方へ】
相続に関する情報満載のブログのトップページはこちらです→ http://wakarusouzoku.blogspot.jp
愛知県武豊町ですし店を営んでいた父親の遺産約2億5千万円を隠し、相続税約1億円を免れたとして、名古屋国税局が相続税法違反(脱税)の疑いで、長女と長男を名古屋地検特捜部に告発したことが分かった。生前に引き出した多額の預金をすし店だった建物に隠しており、刑事責任を問うべきだと判断したとみられる。
告発されたのは、長女の主婦湯本尚代相続人(46)=同県豊山町=と長男の会社員深谷健史相続人(39)=武豊町。
関係者によると、2人は2010年8月、父の深谷澄氏が65歳で病死した際、現金や預金、不動産など総額約4億5千万円の遺産を相続したが、死去する前に複数回に分けて引き出した預金を店舗兼住宅に隠すなどして、2億5千万円を除外して税務申告した疑いがある。
名古屋国税局が昨年6月に強制調査(査察)。澄氏の死後は使われていなかった店舗兼住宅の押し入れや棚などから、多額の現金や預金通帳が見つかったという。
湯本相続人は取材に対し「父が亡くなり、慌ただしい日々を送る中で、現金や預金をそのまま放置してしまった。相続税をきちんと納税しなかったことを、今は後悔している」と説明。「姉弟で話し合ってやったこと。弟も反省している。既に修正申告をした」と話した。
澄氏の営んでいたすし店は、30年ほど前に開業。近所の住民らによると、澄氏は地元の有名店で修業した腕のいいすし職人として評判で、3階建ての店舗兼住宅を構えるなど繁盛していた。
02年ごろに閉店したという。
引用元:中日新聞 CHUNICHI web
(http://www.chunichi.co.jp/s/article/2014061990085228.html)
さて、色々と突っ込みどころの多い話ではありますが、何が間違いかというと、まず亡くなった方がこんな稚拙な方法で脱税ができると思っていたことです。
繁盛したお寿司屋さんですから、それなりに収入があったものと考えられますし、税務署も毎年の確定申告を通して年収を把握しています。(もっとも、現金商売ですから所得税も脱税していた疑いもありますが。。)
従って、相続財産の額についてもある程度の予測はつきます。
それが蓋を開けてみたら相続税の申告額が推計と異なっていた、となれば、当然税務調査の対象になるでしょう。何せ4億5千万円中、2億5千万円(つまり金融資産の大部分と思われます)も隠していれば、怪しいのは当然です。
更に、脱税の手口も稚拙です。
何回かに分けて銀行から引き出して現金で隠したとのことですが、そんな分かりやすいことをしたら、見つかるに決まっています。税務署が調査をするのに死亡時の預金残高しか調べないとでも思っているのでしょうか。
決して笑えない話なのですが、相続の相談の中で、預貯金を相続人の名義の口座に移しておけば、相続税がかからずに済むと思っている方が、時々いらっしゃって、真顔で「大丈夫なんじゃないですか」と聞かれます(実話)。
そんな訳はありません。名義預金として指摘されるのがオチです。
そもそも、素人が簡単に思いつくような脱税の手口をプロである税務署員が見破れないと思う所がおかしいのです。
本当に賢い方は、自分の限界を良くご存じです。だから、できないことをできると思って過信することもありません。代わりに専門家である税理士さんに相談するのです。
もちろん、税理士さんが教えてくれるのは、「脱税」ではなくて「節税」の方法です。余計なリスクを冒すことなく、法律の範囲内でできる工夫を教えてくれます。
頼れる税理士さんを選ぶ秘訣については【税理士選びの秘訣(相続編)】をご覧下さい。
なお、「名義預金」をご存知でない方は、先日、別のエントリーで詳しく書きましたのでこちらをご覧下さい。【生前贈与の落とし穴−「名義預金」(前編)】
【検索でいらっしゃった方へ】
相続に関する情報満載のブログのトップページはこちらです→ http://wakarusouzoku.blogspot.jp
2014年6月14日土曜日
香典は誰のものか
昨日のエントリー【葬儀費用は誰が負担するのか】の続きのような話ですが、「香典は誰のものか」ということも、知っておいた方が良いでしょう。
こちらは、正解が1つしかありません。
判例上、香典は喪主に対する贈与とされており、これに対する異論は見当たりません。
従って、香典は喪主のものであることは疑いなく、遺産分割を行う必要もありません。
教科書的な話はこれで終わりなのですが、今日はもう少し深く掘り下げて考えてみたいと思います。
仮に、葬儀費用について相続財産から支出した場合も、同じように考えて良いのでしょうか。
もともと、社会通念上、香典は葬儀費用に充てられることが予定されており、香典を喪主への贈与と考えるのも、少なくとも香典として受け取った金額については喪主が葬儀費用を負担することを前提としています。
従って、一方で葬儀費用を相続財産から支出しながら、他方で香典を喪主が独り占めするのは、結論としてバランスが良くないように思われます。
あくまで私見ではありますが、このような場合は、「本来先に香典を葬儀費用に充当すべきでありながら、これをせずに相続財産から葬儀費用を支出したことにより、香典の金額に相当する利得を得たものとして、不当利得が成立し、他の相続人に対する返還義務を負う」という考え方もできるかもしれません。
【関連する本サイトの記事】
9−2−6 香典
こちらは、正解が1つしかありません。
判例上、香典は喪主に対する贈与とされており、これに対する異論は見当たりません。
従って、香典は喪主のものであることは疑いなく、遺産分割を行う必要もありません。
教科書的な話はこれで終わりなのですが、今日はもう少し深く掘り下げて考えてみたいと思います。
仮に、葬儀費用について相続財産から支出した場合も、同じように考えて良いのでしょうか。
もともと、社会通念上、香典は葬儀費用に充てられることが予定されており、香典を喪主への贈与と考えるのも、少なくとも香典として受け取った金額については喪主が葬儀費用を負担することを前提としています。
従って、一方で葬儀費用を相続財産から支出しながら、他方で香典を喪主が独り占めするのは、結論としてバランスが良くないように思われます。
あくまで私見ではありますが、このような場合は、「本来先に香典を葬儀費用に充当すべきでありながら、これをせずに相続財産から葬儀費用を支出したことにより、香典の金額に相当する利得を得たものとして、不当利得が成立し、他の相続人に対する返還義務を負う」という考え方もできるかもしれません。
【関連する本サイトの記事】
9−2−6 香典
2014年6月12日木曜日
葬儀費用は誰が払うのか
相続の仕事をしていると、相続人の方が葬儀費用を相続財産である預貯金から支出する例をよく目にします。そして、誰もがそれを当たり前だと思っていて、異議を唱える人は見かけません。
ところが、このような世間一般の考え方と異なり、法律上は、当然に相続財産から葬儀費用を支出することにはなりません。
実は、葬儀費用を誰が負担するか、ということについては法律上は定まった考え方がありません。
これまで、葬儀費用の負担を誰がするのかということについて、裁判上で争われた事例は沢山あります。
むろん、わざわざ葬儀費用についてだけ争うということはなく、遺産分割や遺留分減殺請求など、相続に関する紛争が発生した際に、その一部として争われるのです。
このような場合の裁判所の判断はケースごとに異なっており、①喪主の負担とするもの、②相続人共同の負担とするもの、③相続財産から支出すべきとするもの、などに分かれていて、統一されていない状況です。
それぞれの裁判例を見てみると、裁判所の判断が分かれている理由は、ケースごとに背景事情(葬儀費用の負担者に関する地方の慣習や、亡くなった方の地位に照らして必要以上の経費をかけていないかなど)が異なっている中で、それぞれの裁判所が事案ごとに妥当な解決を目指した結果だと思われます。
このような状況であるため、遺産分割調停の場面では、裁判所はあくまで相続人全員の合意が取れることを条件に、相続財産から葬儀費用を支出する扱いをしています。
【関連する本サイトの記事】
9−2−8 葬儀費用の負担者
ところが、このような世間一般の考え方と異なり、法律上は、当然に相続財産から葬儀費用を支出することにはなりません。
実は、葬儀費用を誰が負担するか、ということについては法律上は定まった考え方がありません。
これまで、葬儀費用の負担を誰がするのかということについて、裁判上で争われた事例は沢山あります。
むろん、わざわざ葬儀費用についてだけ争うということはなく、遺産分割や遺留分減殺請求など、相続に関する紛争が発生した際に、その一部として争われるのです。
このような場合の裁判所の判断はケースごとに異なっており、①喪主の負担とするもの、②相続人共同の負担とするもの、③相続財産から支出すべきとするもの、などに分かれていて、統一されていない状況です。
それぞれの裁判例を見てみると、裁判所の判断が分かれている理由は、ケースごとに背景事情(葬儀費用の負担者に関する地方の慣習や、亡くなった方の地位に照らして必要以上の経費をかけていないかなど)が異なっている中で、それぞれの裁判所が事案ごとに妥当な解決を目指した結果だと思われます。
このような状況であるため、遺産分割調停の場面では、裁判所はあくまで相続人全員の合意が取れることを条件に、相続財産から葬儀費用を支出する扱いをしています。
【関連する本サイトの記事】
9−2−8 葬儀費用の負担者
2014年6月10日火曜日
【自己診断してみよう】自筆証書遺言
相続の法律相談をお受けしていると、偶にご相談者の方から「遺言書を持参したので、これで良いかどうか見て下さい」というご依頼を頂くことがあります。
そういう方のために、便利な自己診断ツールを作成しました。これで、いつでもどこでも自分でチェックすることができます。
余り考えすぎず、分からなければ飛ばしても構いません。
解説を最後まで読むと、自筆証書遺言がどれだけ危ないか、ということが分かると思います。
2014年6月7日土曜日
相続人が行方不明の場合の対処法
世の中、親子兄弟の間でも、何らかのきっかけで数十年にわたって消息が不明になるという話は意外と耳にします。
それでも普段は問題なく生活していても、いざ相続が発生すると、これが困ることになるのです。
まず前提として、相続人が行方不明な場合、行方不明者以外の相続人だけで遺産分割の合意を行うことはできません。
遺産分割の合意は相続人全員で行う必要があり、遺産分割協議書に相続人全員の署名捺印がないと、銀行でも法務局でも、手続を行ってはくれません。
従って、行方不明者がいる場合は、まずは住民票をたどって本人の生死を確かめる必要があります。
それでも生死が不明で行方が掴めない場合はどうするかというと、主に2つの対処方法があります。
1つは、わかる相続本サイトでご紹介した、不在者財産管理人を選任する方法です。
この方法がある意味王道なのですが、不在者財産管理人は、遺産分割が終わってからも不在者が戻ってくるまで財産の管理を続ける必要があります。
また、不在者財産管理人が遺産分割の合意を行う際には裁判所の許可が必要であり、かつ裁判所は不在者に不利な内容で合意を行うことを許可しないなど、制約があります。
そこで、もう1つの方法である、失踪宣告を利用する方法をご紹介します。
7年以上生死が不明な不在者がいる場合、失踪宣告を裁判所に申し立てることができます。(災害等で行方不明となった方は1年ですが、例外的場合なので説明は省略します。)
不在者について失踪宣告がなされた場合、その人は死亡したものとみなされます。死亡時については、失踪から7年が経過したときとなります。
失踪宣告を行うメリットは、上記のような不在者財産管理人制度の煩わしさがないことです。
なお、万が一不在者が戻ってきたとしても、既に行った遺産分割が無効になるわけではありません。
上記のいずれの方法をとるにせよ、数ヶ月の時間を必要としますので、弁護士に相談の上、計画的に進めて下さい。
【関連する本サイトの記事】
9−1−6相続人が行方不明の場合
それでも普段は問題なく生活していても、いざ相続が発生すると、これが困ることになるのです。
まず前提として、相続人が行方不明な場合、行方不明者以外の相続人だけで遺産分割の合意を行うことはできません。
遺産分割の合意は相続人全員で行う必要があり、遺産分割協議書に相続人全員の署名捺印がないと、銀行でも法務局でも、手続を行ってはくれません。
従って、行方不明者がいる場合は、まずは住民票をたどって本人の生死を確かめる必要があります。
それでも生死が不明で行方が掴めない場合はどうするかというと、主に2つの対処方法があります。
1つは、わかる相続本サイトでご紹介した、不在者財産管理人を選任する方法です。
この方法がある意味王道なのですが、不在者財産管理人は、遺産分割が終わってからも不在者が戻ってくるまで財産の管理を続ける必要があります。
また、不在者財産管理人が遺産分割の合意を行う際には裁判所の許可が必要であり、かつ裁判所は不在者に不利な内容で合意を行うことを許可しないなど、制約があります。
そこで、もう1つの方法である、失踪宣告を利用する方法をご紹介します。
7年以上生死が不明な不在者がいる場合、失踪宣告を裁判所に申し立てることができます。(災害等で行方不明となった方は1年ですが、例外的場合なので説明は省略します。)
不在者について失踪宣告がなされた場合、その人は死亡したものとみなされます。死亡時については、失踪から7年が経過したときとなります。
失踪宣告を行うメリットは、上記のような不在者財産管理人制度の煩わしさがないことです。
なお、万が一不在者が戻ってきたとしても、既に行った遺産分割が無効になるわけではありません。
上記のいずれの方法をとるにせよ、数ヶ月の時間を必要としますので、弁護士に相談の上、計画的に進めて下さい。
【関連する本サイトの記事】
9−1−6相続人が行方不明の場合
2014年6月5日木曜日
荻窪グルメ探訪(1)和食「坂ぐち」
タイトルを見て驚かれた読者の方もいらっしゃると思います。
「え?相続のブログからグルメブログに衣替えしたの!?」
いえいえ、そういうわけじゃなく。たまには息抜きも。
ご存知の通り、当事務所は杉並区のちょっと落ち着いた住宅地、荻窪にあります。
これから時折、荻窪近辺の美味しい店を勝手にご紹介したいと思います。
第一弾は、和食「御料理 坂ぐち」さん。

写真は、今年1月に当事務所の新年会で伺ったときのものです。季節感と新年らしい華やかさのあるお料理を沢山頂きました。

同じ日のお椀です。白子入りの濃厚なお味でした。
坂ぐちさんは、京都で修行されたご主人と女将さんの若いご夫婦が、昨年夏に始められたお店ですが、食べログでは既にかなり高い点数が付いております。
場所は荻窪駅北口の雑然とした飲屋街の一角にありながら、お店の門をくぐると別世界の空間が広がっています。このお店の「空気」も魅力の一つです。
まだ行った事のない方は、是非お試しあれ。
http://saka-guchi.net
(追記)
本エントリーの公開後も、「坂ぐち」さんにはお客様やお付き合いのある方々との会食に度々お邪魔しています。
ランチタイムは、こんな感じの気軽に食べられるお弁当のメニューもあります。ランチもexcellentです。

「え?相続のブログからグルメブログに衣替えしたの!?」
いえいえ、そういうわけじゃなく。たまには息抜きも。
ご存知の通り、当事務所は杉並区のちょっと落ち着いた住宅地、荻窪にあります。
これから時折、荻窪近辺の美味しい店を勝手にご紹介したいと思います。
第一弾は、和食「御料理 坂ぐち」さん。
写真は、今年1月に当事務所の新年会で伺ったときのものです。季節感と新年らしい華やかさのあるお料理を沢山頂きました。
同じ日のお椀です。白子入りの濃厚なお味でした。
坂ぐちさんは、京都で修行されたご主人と女将さんの若いご夫婦が、昨年夏に始められたお店ですが、食べログでは既にかなり高い点数が付いております。
場所は荻窪駅北口の雑然とした飲屋街の一角にありながら、お店の門をくぐると別世界の空間が広がっています。このお店の「空気」も魅力の一つです。
まだ行った事のない方は、是非お試しあれ。
http://saka-guchi.net
(追記)
本エントリーの公開後も、「坂ぐち」さんにはお客様やお付き合いのある方々との会食に度々お邪魔しています。
ランチタイムは、こんな感じの気軽に食べられるお弁当のメニューもあります。ランチもexcellentです。
兄弟での不動産の共有はなぜ「まずい」のか(後編)
前編では、兄弟の間で不動産を共有すると取り返しの付かないことになる、ということをお伝えしました。
では、これを回避するためには、どうしたら良いのでしょうか。
相続財産の中に、相続人と同じ数だけ、同じ程度の価値のある不動産が複数あったり、不動産の価値に見合うような金額の金融資産があれば、共有の回避はさして難しいことではありません。
しかし、現実には、相続財産の中に不動産が1つしかなく、しかも、めぼしい金融資産がない、というときがあります。
そのような場合は、「代償分割」といって、不動産を取得する相続人が、他の相続人に代償金を支払うことにより、バランスを取るという方法があります。
また、まだ相続が起きていない場合でも、同じような対策を取ることができます。
すなわち、遺言書を作成し、その中で相続人の1人に不動産を相続させるとともに、他の相続人に対して代償金を支払う負担を課すことができるのです。
もっとも、このような方法をとることができるのは、不動産を取得する相続人に資力がある場合に限られるという限界はありますが。
【関連する本サイトの記事】
9. 遺産分割
では、これを回避するためには、どうしたら良いのでしょうか。
相続財産の中に、相続人と同じ数だけ、同じ程度の価値のある不動産が複数あったり、不動産の価値に見合うような金額の金融資産があれば、共有の回避はさして難しいことではありません。
しかし、現実には、相続財産の中に不動産が1つしかなく、しかも、めぼしい金融資産がない、というときがあります。
そのような場合は、「代償分割」といって、不動産を取得する相続人が、他の相続人に代償金を支払うことにより、バランスを取るという方法があります。
また、まだ相続が起きていない場合でも、同じような対策を取ることができます。
すなわち、遺言書を作成し、その中で相続人の1人に不動産を相続させるとともに、他の相続人に対して代償金を支払う負担を課すことができるのです。
もっとも、このような方法をとることができるのは、不動産を取得する相続人に資力がある場合に限られるという限界はありますが。
【関連する本サイトの記事】
9. 遺産分割
兄弟での不動産の共有はなぜ「まずい」のか(前編)
今日は、相続の際に起きがちな、「兄弟間での不動産の共有」についてお話しします。
親の世代が亡くなって、相続財産を分けるときに、自宅などの不動産を兄弟間で法定相続分に従った共有にすることがあります。
特に、まとまった額の預貯金など、他に分ける財産がない場合に、唯一の財産である不動産(往々にして自宅であることが多い)を兄弟間の共有とすることが見受けられます。
ところが、この「兄弟間での不動産の共有」は、遺産分割の際に避けるべきことの典型例なのです。
その理由は、以下の話を読んでいただくと良くわかります。
【事例】
太郎さんと次郎さんの父、良太郎さんが亡くなったとき、良太郎さんは、2人に相続財産として自宅を残しました。
もともと自宅には太郎さん一家が良太郎さんと一緒に住んでいましたが、太郎さんは自分だけが相続する訳には行かないと考え、次郎さんと話し合いの上、自宅を半分ずつの持分で共有する内容の遺産分割をし、登記も済ませました。
5年後のある日、次郎さんは重病にかかり、治療費がかさむようになりました。
そこで次郎さんは、以前に実家の半分を相続したことを思い出し、太郎さんに「自宅を処分して代金を分けるか、自宅に住み続けるなら太郎さんが持分を買い取ってくれないか」と持ちかけました。
しかし、太郎さんは生活に精一杯で持分を買い取るだけの余裕はありません。また、自宅を売ったら生活の場がなくなってしまいます。太郎さんは次郎さんの申し出をただ断るしかありませんでした。
そこで次郎さんは、やむなく裁判所に「共有物分割の訴え」を提起しました。裁判所は次郎さんの主張を認め、自宅を売却して代金を分割する旨の判決を下し、太郎さんは住処を失ってしまいました。
【事例ここまで】
いかがでしたか。兄弟間で不動産を共有することの恐ろしさがご理解頂けたのではないでしょうか。
唯一の相続財産である不動産を共有すれば、遺産分割の際には丸く収まるのですが、結局は問題の先送りでしかなく、いずれは問題がおきてしまうのです。
仮に何も起きなかったとしても、いずれは訪れる次の世代への相続の際に、更に持ち分が細分化され、複雑化していくことは避けられません。
では、兄弟間での共有を回避するための何か解決方法はあるのでしょうか。後編に続きます。
親の世代が亡くなって、相続財産を分けるときに、自宅などの不動産を兄弟間で法定相続分に従った共有にすることがあります。
特に、まとまった額の預貯金など、他に分ける財産がない場合に、唯一の財産である不動産(往々にして自宅であることが多い)を兄弟間の共有とすることが見受けられます。
ところが、この「兄弟間での不動産の共有」は、遺産分割の際に避けるべきことの典型例なのです。
その理由は、以下の話を読んでいただくと良くわかります。
【事例】
太郎さんと次郎さんの父、良太郎さんが亡くなったとき、良太郎さんは、2人に相続財産として自宅を残しました。
もともと自宅には太郎さん一家が良太郎さんと一緒に住んでいましたが、太郎さんは自分だけが相続する訳には行かないと考え、次郎さんと話し合いの上、自宅を半分ずつの持分で共有する内容の遺産分割をし、登記も済ませました。
5年後のある日、次郎さんは重病にかかり、治療費がかさむようになりました。
そこで次郎さんは、以前に実家の半分を相続したことを思い出し、太郎さんに「自宅を処分して代金を分けるか、自宅に住み続けるなら太郎さんが持分を買い取ってくれないか」と持ちかけました。
しかし、太郎さんは生活に精一杯で持分を買い取るだけの余裕はありません。また、自宅を売ったら生活の場がなくなってしまいます。太郎さんは次郎さんの申し出をただ断るしかありませんでした。
そこで次郎さんは、やむなく裁判所に「共有物分割の訴え」を提起しました。裁判所は次郎さんの主張を認め、自宅を売却して代金を分割する旨の判決を下し、太郎さんは住処を失ってしまいました。
【事例ここまで】
いかがでしたか。兄弟間で不動産を共有することの恐ろしさがご理解頂けたのではないでしょうか。
唯一の相続財産である不動産を共有すれば、遺産分割の際には丸く収まるのですが、結局は問題の先送りでしかなく、いずれは問題がおきてしまうのです。
仮に何も起きなかったとしても、いずれは訪れる次の世代への相続の際に、更に持ち分が細分化され、複雑化していくことは避けられません。
では、兄弟間での共有を回避するための何か解決方法はあるのでしょうか。後編に続きます。
2014年6月2日月曜日
生前贈与の落とし穴-「名義預金」(後編)
前編からの続きです。
せっかく孫のために積み立てたはずのお金が「名義預金」となることを防ぐには、どうしたら良かったのでしょうか。
一言で言えば、「贈与が成立したことの証拠を残す」ことに尽きます。そのためのポイントをご紹介します。
ポイント① 贈与の事実を明らかにする
贈与契約書を作成して、贈与があったことを明確にしておきましょう。
契約書といっても、何も難しいことはありません。よろしければ【わかる相続本サイトのひな形】をご利用下さい。
なお、贈与を受ける方が未成年者の場合は、法定代理人(親)が代わりに贈与契約を締結して下さい。
また、贈与の金額が、贈与税の対象となる金額(年間110万円以上)である場合は、贈与税を納める必要がありますが、贈与税の申告書を保管しておくことで、贈与契約書に代えることもできます。
ポイント② 金銭の支配を移転する
お金の振込先である口座の通帳やカードを、贈与を受ける方が保管するようにして下さい。
贈与を受けた人がその気になればいつでもお金を引き出すことができる状態にしておくことが重要です。
「名義預金」を避けるためのポイントは以上ですが、ブログでは書ききれない部分もありますので、生前贈与は必ず専門家に相談してから行うことをお薦めします。
せっかく孫のために積み立てたはずのお金が「名義預金」となることを防ぐには、どうしたら良かったのでしょうか。
一言で言えば、「贈与が成立したことの証拠を残す」ことに尽きます。そのためのポイントをご紹介します。
ポイント① 贈与の事実を明らかにする
贈与契約書を作成して、贈与があったことを明確にしておきましょう。
契約書といっても、何も難しいことはありません。よろしければ【わかる相続本サイトのひな形】をご利用下さい。
なお、贈与を受ける方が未成年者の場合は、法定代理人(親)が代わりに贈与契約を締結して下さい。
また、贈与の金額が、贈与税の対象となる金額(年間110万円以上)である場合は、贈与税を納める必要がありますが、贈与税の申告書を保管しておくことで、贈与契約書に代えることもできます。
ポイント② 金銭の支配を移転する
お金の振込先である口座の通帳やカードを、贈与を受ける方が保管するようにして下さい。
贈与を受けた人がその気になればいつでもお金を引き出すことができる状態にしておくことが重要です。
「名義預金」を避けるためのポイントは以上ですが、ブログでは書ききれない部分もありますので、生前贈与は必ず専門家に相談してから行うことをお薦めします。
2014年6月1日日曜日
生前贈与の落とし穴-「名義預金」(前編)
今日は、「相続に関わるプロなら誰でも知っているけれど、世の中にはほとんど知られていない」大事な話をします。
世間では、「おばあちゃんがかわいい孫の名前で預金口座を作って、将来のためにお金を少しずつ積み立てておく」ということがよくあります。
微笑ましい話ではあるのですが、正しいやり方を知らないと、相続の際に混乱を招く原因になることがありますので、要注意です。
さて、こういう場合にありがちなのが、「おばあちゃんが孫にも知らせず、自分の印鑑を使って口座を作る」というパターンです。
孫が無事成人して、通帳を渡す時が来ればまだ良いのですが、その前におばあちゃんが亡くなった場合、相続との関係でこの預金はどのように取り扱われるのでしょうか?
実は、通帳の中の預金は、おばあちゃんの相続財産の一部となります。当然、相続税の課税の対象にもなります。
ここまで読んできて、「あれっ?」と思った方もいらっしゃるでしょう。世間一般には、「通帳の名義が孫のものだから、預金は孫のものだ」と思う方の方が多いのではないでしょうか。
しかし、本当はそうではないのです。これからその理由を説明します。
もともと、おばあちゃんがお孫さんにお金を贈与したい場合、おばあちゃんとお孫さんの間で贈与契約を締結する必要があります。
贈与契約は、必ずしも書面で行う必要があるわけではありません。しかしながら、両当事者が、最低限、贈与を認識している必要があります(当たり前の話ですが)。
おばあちゃんが孫に黙って口座を作った場合、孫には贈与を受けたという認識がありません。贈与契約は成立しようがないのです。
更に言えば、おばあちゃんは自分で保管している印鑑を使って口座を作っていますから、お金の支配も実質的にはおばあちゃんがしています。
このような他人名義でなされた預金を業界用語で「名義預金」と呼びます。
名義預金は、言って見れば、自分の上着の右のポケットから左のポケットにお金を移し替えているのと同じであり、贈与が成立する余地はありません。
このような状況で、預金を孫のものと考えて相続税の申告対象から外すと、後日、税務署から指摘を受けることになりかねません。
では、贈与契約を成立させるためには、どうすれば良かったのでしょうか。後編に続きます。
【関連する本サイトの記事】
12-2-3 現金と預貯金について
世間では、「おばあちゃんがかわいい孫の名前で預金口座を作って、将来のためにお金を少しずつ積み立てておく」ということがよくあります。
微笑ましい話ではあるのですが、正しいやり方を知らないと、相続の際に混乱を招く原因になることがありますので、要注意です。
さて、こういう場合にありがちなのが、「おばあちゃんが孫にも知らせず、自分の印鑑を使って口座を作る」というパターンです。
孫が無事成人して、通帳を渡す時が来ればまだ良いのですが、その前におばあちゃんが亡くなった場合、相続との関係でこの預金はどのように取り扱われるのでしょうか?
実は、通帳の中の預金は、おばあちゃんの相続財産の一部となります。当然、相続税の課税の対象にもなります。
ここまで読んできて、「あれっ?」と思った方もいらっしゃるでしょう。世間一般には、「通帳の名義が孫のものだから、預金は孫のものだ」と思う方の方が多いのではないでしょうか。
しかし、本当はそうではないのです。これからその理由を説明します。
もともと、おばあちゃんがお孫さんにお金を贈与したい場合、おばあちゃんとお孫さんの間で贈与契約を締結する必要があります。
贈与契約は、必ずしも書面で行う必要があるわけではありません。しかしながら、両当事者が、最低限、贈与を認識している必要があります(当たり前の話ですが)。
おばあちゃんが孫に黙って口座を作った場合、孫には贈与を受けたという認識がありません。贈与契約は成立しようがないのです。
更に言えば、おばあちゃんは自分で保管している印鑑を使って口座を作っていますから、お金の支配も実質的にはおばあちゃんがしています。
このような他人名義でなされた預金を業界用語で「名義預金」と呼びます。
名義預金は、言って見れば、自分の上着の右のポケットから左のポケットにお金を移し替えているのと同じであり、贈与が成立する余地はありません。
このような状況で、預金を孫のものと考えて相続税の申告対象から外すと、後日、税務署から指摘を受けることになりかねません。
では、贈与契約を成立させるためには、どうすれば良かったのでしょうか。後編に続きます。
【関連する本サイトの記事】
12-2-3 現金と預貯金について
2014年5月22日木曜日
弁護士に相談するタイミングと「成功の確率」(後編)
前編では、弁護士に相談するタイミングによって、ご相談内容が良い結末を迎える可能性が大きく変わるという話をお伝えしました。
後編では、もう一つ、大事な発見をお伝えします。
それは、Aグループに属するご相談者の方の多くが、順調で幸せな人生を送られている方が多い、ということです。
このことに気がついたとき、私はなぜか?と理由を考えました。
Aグループのご相談者の顔を思い浮かべながら、その方々とこれまでお話ししたことを思い出してみました。
そこで、ハタと気が付いたのです。
早めに弁護士に相談する方は、プライベートでも、ビジネスでも、数年先のことを考えてしっかりと手を打っていらっしゃることが多いのです。
そういう方は、いつも先の事について考える習慣ができているため、自然と弁護士に相談するタイミングも早めになるのです。
謎解きをしてみると平凡な話ではありますが、平凡な中にこそ重要な真実があります。
幸せを手に入れるために、未来を向いて生きるということは、大切なことなのです。
後編では、もう一つ、大事な発見をお伝えします。
それは、Aグループに属するご相談者の方の多くが、順調で幸せな人生を送られている方が多い、ということです。
このことに気がついたとき、私はなぜか?と理由を考えました。
Aグループのご相談者の顔を思い浮かべながら、その方々とこれまでお話ししたことを思い出してみました。
そこで、ハタと気が付いたのです。
早めに弁護士に相談する方は、プライベートでも、ビジネスでも、数年先のことを考えてしっかりと手を打っていらっしゃることが多いのです。
そういう方は、いつも先の事について考える習慣ができているため、自然と弁護士に相談するタイミングも早めになるのです。
謎解きをしてみると平凡な話ではありますが、平凡な中にこそ重要な真実があります。
幸せを手に入れるために、未来を向いて生きるということは、大切なことなのです。
2014年5月21日水曜日
弁護士に相談するタイミングと「成功の確率」(前編)
以前、「弁護士選びの秘訣」について、【前編】、【中編】、【後編】の3回に分けてお知らせしました。(特に後編は人気記事となりました)
今日は、続編という訳ではありませんが、弁護士に相談するベストタイミングについてお話したいと思います。
さて、弁護士として多くの方からご相談を受けている中で、私は、初回のご相談のタイミングにより、ご相談の内容が、お客様にとって幸せな形で解決するか(これを「成功の確率」と名付けることにします)に大きな差があることに気がつきました。
仮に、初回のご相談のタイミングにより、ABCの3グループに分けることにします。
Aグループ(15%の方)将来起きそうな事についてのご相談
「この先、確実にこういう困ったことが起きそう。その場合、どうしたらいいですか。」といったタイプのご相談です。「転ばぬ先の杖」の考え方と言うと分かりやすいでしょう。
典型的には、将来に備えた遺言書の作成のご依頼が含まれます。
Bグループ(80%の方)起きたばかりのことについてのご相談
多くの方がこのタイプに当てはまります。遺産分割や交通事故など、何かが起きてから、比較的すぐにご相談にいらっしゃる方です。
Cグループ(5%の方)かなり昔に起きたことについてのご相談
例えば、第三者に訴訟を提起され、何回か自力で進めてみたものの、思う方向に行かず、やむなく弁護士を探す方など、弁護士に相談した段階で物事が相当程度進行している場合です。
そして、これらの3グループのどれに属するかにより、「成功の確率」が大きく変わるのです。
Aグループでは、ほとんどの場合、物事が非常にうまく運び、お客様は満足されます。
Bグループでは、ケースバイケースで一概に言う事はできませんが、正式な依頼をお受けする段階ではある程度の見通しが立っていることが多いです。
Cグループでは、良い結果はほとんど得られた試しがありません。せっかく受任してもできることがないため正式なご依頼をお断りせざるをえないこともあります。
これほどまでに、初回相談のタイミングで成功の確率が異なるのは、最初のご相談が早ければ早いほど、①戦略的な選択肢が広い(弁護士の適切なアドバイスにより、誤った選択による取り返しのつかないダメージを回避できる)、②証拠の収集や保存が容易である(秘密裏に重要証拠を収拾しやすい)など、「成功の確率」に大きな影響を及ぼす複数の要因において有利になる(別の言い方をすれば、弁護士が効果的なアドバイスをしやすくなる)からであると考えられます。
初回の相談にかかる費用が5千円から1万円程度であることを考えるなら、早期に法律相談を受けておくことは非常に投資効率が良く、Aグループに属する人は、合理的な行動を取る人であると言う事もできるでしょう。
要するに、弁護士に相談するベストタイミングは、「なるべく早く」という結論になります。
さて、このお話は、もう少し興味深い続きがあります。実は、3つのグループ分けは、お客様の人生そのものに影響しているのです。知りたい方は後編へどうぞ。
今日は、続編という訳ではありませんが、弁護士に相談するベストタイミングについてお話したいと思います。
さて、弁護士として多くの方からご相談を受けている中で、私は、初回のご相談のタイミングにより、ご相談の内容が、お客様にとって幸せな形で解決するか(これを「成功の確率」と名付けることにします)に大きな差があることに気がつきました。
仮に、初回のご相談のタイミングにより、ABCの3グループに分けることにします。
Aグループ(15%の方)将来起きそうな事についてのご相談
「この先、確実にこういう困ったことが起きそう。その場合、どうしたらいいですか。」といったタイプのご相談です。「転ばぬ先の杖」の考え方と言うと分かりやすいでしょう。
典型的には、将来に備えた遺言書の作成のご依頼が含まれます。
Bグループ(80%の方)起きたばかりのことについてのご相談
多くの方がこのタイプに当てはまります。遺産分割や交通事故など、何かが起きてから、比較的すぐにご相談にいらっしゃる方です。
Cグループ(5%の方)かなり昔に起きたことについてのご相談
例えば、第三者に訴訟を提起され、何回か自力で進めてみたものの、思う方向に行かず、やむなく弁護士を探す方など、弁護士に相談した段階で物事が相当程度進行している場合です。
そして、これらの3グループのどれに属するかにより、「成功の確率」が大きく変わるのです。
Aグループでは、ほとんどの場合、物事が非常にうまく運び、お客様は満足されます。
Bグループでは、ケースバイケースで一概に言う事はできませんが、正式な依頼をお受けする段階ではある程度の見通しが立っていることが多いです。
Cグループでは、良い結果はほとんど得られた試しがありません。せっかく受任してもできることがないため正式なご依頼をお断りせざるをえないこともあります。
これほどまでに、初回相談のタイミングで成功の確率が異なるのは、最初のご相談が早ければ早いほど、①戦略的な選択肢が広い(弁護士の適切なアドバイスにより、誤った選択による取り返しのつかないダメージを回避できる)、②証拠の収集や保存が容易である(秘密裏に重要証拠を収拾しやすい)など、「成功の確率」に大きな影響を及ぼす複数の要因において有利になる(別の言い方をすれば、弁護士が効果的なアドバイスをしやすくなる)からであると考えられます。
初回の相談にかかる費用が5千円から1万円程度であることを考えるなら、早期に法律相談を受けておくことは非常に投資効率が良く、Aグループに属する人は、合理的な行動を取る人であると言う事もできるでしょう。
要するに、弁護士に相談するベストタイミングは、「なるべく早く」という結論になります。
さて、このお話は、もう少し興味深い続きがあります。実は、3つのグループ分けは、お客様の人生そのものに影響しているのです。知りたい方は後編へどうぞ。
2014年5月18日日曜日
ブログ開設1ヶ月(人気記事ランキング付き)
いつも当ブログをご覧頂き、ありがとうございます。
早いもので当ブログも開設から1ヶ月が経過しました。
既に32記事を公開し、当初ほどのハイペースさではありませんが、順調に更新を続けております。
また、一昨日をもって、累計1000viewに届きました。ありがとうございます。
さて、【ブログ開設1週間の記事】の際の人気記事ランキングを振り返ってみると、以下のようになっていました。
1位 養子縁組と相続 17view
2位 間違いさがしに挑戦 16view
3位 限定承認の「使い途」 中編 16view
そして今回、ランキングの顔ぶれが、がらっと入れ替わっております。
1位 筆跡鑑定の真実(前編) 28view
2位 筆跡鑑定の真実(中編) 23view
3位 筆跡鑑定の真実(後編) 23view
4位 明治へGo!(前編) 22view
5位 King KAZU!! 22view
(「ブログ公開のお知らせ」はランクからは除外しました)
何と、「筆跡鑑定の真実」シリーズが上位を独占。
戸籍について書いた「明治へGo!」が一角に食い込みました。
「King KAZU!!」は、相続の話ですらありませんが(苦笑)、いずれにせよ画像の入った記事が読みやすいのかもしれませんね。
読み逃した記事があれば、是非この際にご覧下さい。
今後とも当ブログをよろしくお願いします。
早いもので当ブログも開設から1ヶ月が経過しました。
既に32記事を公開し、当初ほどのハイペースさではありませんが、順調に更新を続けております。
また、一昨日をもって、累計1000viewに届きました。ありがとうございます。
さて、【ブログ開設1週間の記事】の際の人気記事ランキングを振り返ってみると、以下のようになっていました。
1位 養子縁組と相続 17view
2位 間違いさがしに挑戦 16view
3位 限定承認の「使い途」 中編 16view
そして今回、ランキングの顔ぶれが、がらっと入れ替わっております。
1位 筆跡鑑定の真実(前編) 28view
2位 筆跡鑑定の真実(中編) 23view
3位 筆跡鑑定の真実(後編) 23view
4位 明治へGo!(前編) 22view
5位 King KAZU!! 22view
(「ブログ公開のお知らせ」はランクからは除外しました)
何と、「筆跡鑑定の真実」シリーズが上位を独占。
戸籍について書いた「明治へGo!」が一角に食い込みました。
「King KAZU!!」は、相続の話ですらありませんが(苦笑)、いずれにせよ画像の入った記事が読みやすいのかもしれませんね。
読み逃した記事があれば、是非この際にご覧下さい。
今後とも当ブログをよろしくお願いします。
クイズで相続放棄(解答編)
お待たせしました。解答編です。(問題編をまだご覧になっていない方は、問題編を先にご覧下さい。)
[答え]
相続放棄する必要があるのは、問題編のお話に出てきた人全員です(もちろん太郎さん本人は除きます)。
詳しい説明は、「わかる相続」本サイトの【7-1-3 相続の放棄】の「具体例」をご覧頂くことが最も早いと思われますので、ここでは繰り返しません。
ただし、今回の事例は、上記本サイトの具体例と少し違うところがあります。それは、太郎さんの祖母のトメさんの存在です。
直系尊属が相続人となる場合、「被相続人(この事例の太郎さんの立場の人)に最も近い親等の人だけが、相続人となる」というルールがあります(【4-2-4 直系尊属が相続人となるとき】)。
小太郎さんが相続放棄をしたとき、このルールに従い、直系尊属の中でもっとも優先して相続人となるのは、太郎さんの両親である良太郎さんと和子さんです。
そして、この2人の双方が相続放棄をしたときは、この2人は最初から相続人とならなかったものとみなされるので(民法939条)、残った唯一の直系尊属であるトメさんが相続人となります。
ちなみに、トメさんも相続放棄したときは、直系尊属はいなくなるので、兄弟姉妹である次郎さんが相続人となります。
そういう訳で、花子さん、小太郎さん、良太郎さん、和子さん、トメさん、次郎さんの全員が、相続放棄をするという結論になります。
いかがでしたでしょうか。相続放棄は、単純承認や限定承認と異なり、意外と多くの人を巻き込みます。
ちなみに、相続放棄によって代襲相続はおきませんが、上記の直系尊属の中での優先順位の定めは代襲相続とは無関係ですので、混同しないように注意しましょう。
[答え]
相続放棄する必要があるのは、問題編のお話に出てきた人全員です(もちろん太郎さん本人は除きます)。
詳しい説明は、「わかる相続」本サイトの【7-1-3 相続の放棄】の「具体例」をご覧頂くことが最も早いと思われますので、ここでは繰り返しません。
ただし、今回の事例は、上記本サイトの具体例と少し違うところがあります。それは、太郎さんの祖母のトメさんの存在です。
直系尊属が相続人となる場合、「被相続人(この事例の太郎さんの立場の人)に最も近い親等の人だけが、相続人となる」というルールがあります(【4-2-4 直系尊属が相続人となるとき】)。
小太郎さんが相続放棄をしたとき、このルールに従い、直系尊属の中でもっとも優先して相続人となるのは、太郎さんの両親である良太郎さんと和子さんです。
そして、この2人の双方が相続放棄をしたときは、この2人は最初から相続人とならなかったものとみなされるので(民法939条)、残った唯一の直系尊属であるトメさんが相続人となります。
ちなみに、トメさんも相続放棄したときは、直系尊属はいなくなるので、兄弟姉妹である次郎さんが相続人となります。
そういう訳で、花子さん、小太郎さん、良太郎さん、和子さん、トメさん、次郎さんの全員が、相続放棄をするという結論になります。
いかがでしたでしょうか。相続放棄は、単純承認や限定承認と異なり、意外と多くの人を巻き込みます。
ちなみに、相続放棄によって代襲相続はおきませんが、上記の直系尊属の中での優先順位の定めは代襲相続とは無関係ですので、混同しないように注意しましょう。
2014年5月15日木曜日
クイズで相続放棄(問題編)
いきなりですが、問題です。ちょっと長い問題文ですが最後までご覧下さい。
[問題]
東京でIT関連会社を起業した太郎さんには、家族として妻の花子さんと長男の小太郎さんがいます。
太郎さんの故郷の田舎町には、父良太郎さんと母和子さんが住んでいます。
良太郎さんと和子さんの間には、長男の太郎さんのほか、二男の次郎さんがいて、良太郎さんたちと同居しています。
太郎さんの母方の和子さんの家系は代々長命で、和子さんのお母さんのトメさんが98歳で存命中です。太郎さんの祖父母のうち、他の方はすべて亡くなっています。
太郎さんの会社は業績を順調に伸ばし、何もかも幸せに見えた太郎さんの人生ですが、何と太郎さんは急性の難病にかかり、入院後あっという間に40代の若さで亡くなってしまいました。
残された人たちが調べてみると、太郎さんの会社は金融機関から多額の借金をしており、社長である太郎さんは借金の連帯保証人になっていました。
ところが、太郎さんが亡くなったことで会社の存続自体が危うくなってしまいました。
2ヶ月にわたる財産調査の結果、太郎さんの親族は、太郎さんの相続を放棄することを決意しました。
さて、相続放棄する必要があるのは、これまで出てきた人たちのうち、一体誰と誰でしょうか?
[ヒント]
この話は、「わかる相続」本サイトの【7-1-3 相続の放棄】に掲載した事例とそっくりです。
でも、あれれ?よく見るとちょっとだけ違うところがありますね。そこが今回の考えどころです。
答えは後編で公開します。お楽しみに!
[問題]
東京でIT関連会社を起業した太郎さんには、家族として妻の花子さんと長男の小太郎さんがいます。
太郎さんの故郷の田舎町には、父良太郎さんと母和子さんが住んでいます。
良太郎さんと和子さんの間には、長男の太郎さんのほか、二男の次郎さんがいて、良太郎さんたちと同居しています。
太郎さんの母方の和子さんの家系は代々長命で、和子さんのお母さんのトメさんが98歳で存命中です。太郎さんの祖父母のうち、他の方はすべて亡くなっています。
太郎さんの会社は業績を順調に伸ばし、何もかも幸せに見えた太郎さんの人生ですが、何と太郎さんは急性の難病にかかり、入院後あっという間に40代の若さで亡くなってしまいました。
残された人たちが調べてみると、太郎さんの会社は金融機関から多額の借金をしており、社長である太郎さんは借金の連帯保証人になっていました。
ところが、太郎さんが亡くなったことで会社の存続自体が危うくなってしまいました。
2ヶ月にわたる財産調査の結果、太郎さんの親族は、太郎さんの相続を放棄することを決意しました。
さて、相続放棄する必要があるのは、これまで出てきた人たちのうち、一体誰と誰でしょうか?
[ヒント]
この話は、「わかる相続」本サイトの【7-1-3 相続の放棄】に掲載した事例とそっくりです。
でも、あれれ?よく見るとちょっとだけ違うところがありますね。そこが今回の考えどころです。
答えは後編で公開します。お楽しみに!
2014年5月14日水曜日
ブログの模様替え(お知らせ)
いつも当ブログをご愛読頂きありがとうございます。
読みやすさの向上のため、少し大胆に当ブログのデザインを変更いたしました。
また、画面左端にtwitterのフォローボタンを設けました。わかる相続の公式ツイッターアカウント(@wakarusouzoku )のフォローはこちらからお願いします。
今後とも当ブログを宜しくお願い申し上げます。
読みやすさの向上のため、少し大胆に当ブログのデザインを変更いたしました。
また、画面左端にtwitterのフォローボタンを設けました。わかる相続の公式ツイッターアカウント(
今後とも当ブログを宜しくお願い申し上げます。
2014年5月13日火曜日
King KAZU!!
予め申し上げますが、本日のエントリーは相続とは全く関係がありません。
相続の情報を期待してご覧の方、申し訳ありませんが、別のエントリーをご覧下さい。
さて、本日お客様から意外なプレゼントを頂戴しました。
King KAZUこと三浦知良選手のサイン入りシャツです。
以前、雑談の際にサッカー話で盛り上がったのをお客様が覚えていらっしゃって、とあるルートで入手頂いたとのことでした。

40歳を遥かに超えてなお現役、「生ける伝説」の域に達しつつある三浦選手ですが、Jリーグの黎明期に青春を過ごした私たちの世代には、様々な記憶に留まる選手でもあります。
このシャツは、いずれ額装して事務所のどこかに飾ろうと思いますので、当事務所に遊びに来られる方は楽しみにお待ち下さい。
○○様、ありがとうございました!
相続の情報を期待してご覧の方、申し訳ありませんが、別のエントリーをご覧下さい。
さて、本日お客様から意外なプレゼントを頂戴しました。
King KAZUこと三浦知良選手のサイン入りシャツです。
以前、雑談の際にサッカー話で盛り上がったのをお客様が覚えていらっしゃって、とあるルートで入手頂いたとのことでした。
40歳を遥かに超えてなお現役、「生ける伝説」の域に達しつつある三浦選手ですが、Jリーグの黎明期に青春を過ごした私たちの世代には、様々な記憶に留まる選手でもあります。
このシャツは、いずれ額装して事務所のどこかに飾ろうと思いますので、当事務所に遊びに来られる方は楽しみにお待ち下さい。
○○様、ありがとうございました!
登録:
投稿 (Atom)